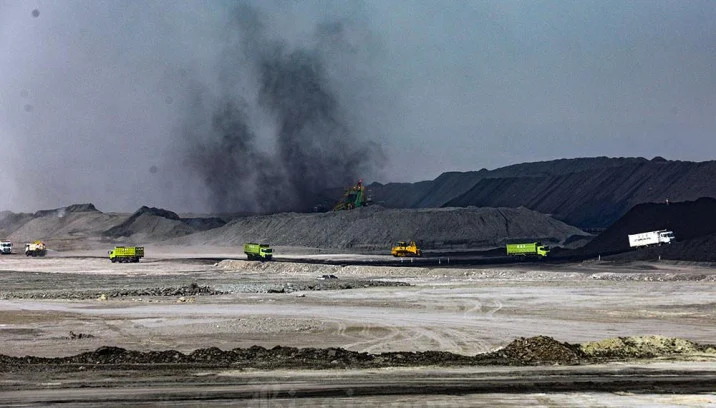
Memasuki paruh kedua tahun 2026, pasar batu bara global tidak lagi digerakkan oleh volatilitas ekstrem masa lalu, melainkan oleh fase normalisasi permintaan yang terukur. Negara-negara importir utama seperti China dan India secara bertahap mengoptimalkan kapasitas energi terbarukan domestik mereka. Kendati demikian, batu bara tetap dipertahankan sebagai fondasi beban dasar (baseload power) untuk menjaga stabilitas grid kelistrikan. Di sisi lain, biaya modal bagi sektor bahan bakar fosil terus merangkak naik akibat kriteria ESG global yang semakin ketat, memaksa emiten nasional untuk merumuskan ulang proposisi nilai bisnis mereka di luar sekadar penambangan konvensional.
Dinamika makro tersebut direspon secara berbeda oleh tiga raksasa batu bara bursa domestik, yang masing-masing mencerminkan profil investasi unik: defensive play, pioneer diversifikasi, dan turnaround play.
PT Bukit Asam Tbk (PTBA): Ketahanan Kas dan Disiplin Operasional sebagai Benteng Pertahanan
PTBA mempertahankan posisinya sebagai instrumen investasi defensif di tengah koreksi harga komoditas. Strategi utama perseroan bertumpu pada efisiensi operasional hulu dan optimalisasi kapasitas logistik, terutama volume angkutan kereta api. Dengan mempertahankan struktur biaya yang kompetitif dan posisi neraca yang relatif bersih dari utang berbunga tinggi, PTBA tetap menjaga daya tariknya melalui konsistensi pembagian dividen. Bagi investor konservatif, PTBA menawarkan mitigasi risiko yang solid terhadap fluktuasi harga jangka pendek.Indika Energy Tbk (INDY): Agresivitas Transformasi Menuju Portofolio Non-Batu Bara
Berbeda dengan pendekatan konvensional, INDY menjadi pionir paling agresif dalam meredam risiko dekarbonisasi melalui percepatan diversifikasi portofolio. Keputusan strategis untuk memperluas ekspansi ke sektor mineral kritis—termasuk rantai pasok kendaraan listrik—serta proyek energi terbarukan mulai menunjukkan titik balik penting pada paruh kedua 2026. Meskipun proses transisi ini menuntut belanja modal yang masif dan menekan arus kas jangka pendek, langkah ini secara fundamental mengubah valuasi jangka panjang INDY di mata investor global yang menuntut kepatuhan terhadap transisi energi bersih.Bumi Resources Tbk (BUMI): Konsolidasi Finansial dan Normalisasi Biaya Produksi
Sementara itu, BUMI berfokus pada fase konsolidasi lanjutan pasca-penyelesaian restrukturisasi utang masif pada tahun-tahun sebelumnya. Dengan beban keuangan yang jauh lebih ringan, fokus operasional BUMI diarahkan pada optimalisasi efisiensi biaya produksi penambangan dan peningkatan volume penjualan. Tantangan terbesar BUMI pada Semester II/2026 adalah membuktikan bahwa perbaikan struktur modal ini dapat diterjemahkan secara konsisten menjadi laba bersih yang berkelanjutan di tengah tekanan harga jual rata-rata (ASP).Implikasi Strategis bagi Pelaku Pasar
Perbedaan fundamental ini menggarisbawahi bahwa strategi 'satu ukuran untuk semua' sudah tidak relevan lagi dalam memandang sektor batu bara Indonesia. Pelaku pasar perlu menyesuaikan horison investasi mereka: PTBA relevan bagi pencari dividen defensif, INDY menarik bagi investor berorientasi pertumbuhan jangka panjang dan transisi hijau, sementara BUMI menyajikan spekulasi pemulihan operasional dengan sensitivitas tinggi terhadap efisiensi biaya.■ KEY TAKEAWAYS:
• PTBA mengandalkan efisiensi operasional dan stabilitas logistik kereta api untuk mempertahankan statusnya sebagai defensive play dengan daya tarik dividen yang konsisten.
• INDY secara agresif mempercepat diversifikasi ke mineral kritis dan energi terbarukan guna menavigasi tekanan global ESG dan dekarbonisasi.
• BUMI memfokuskan kinerjanya pada normalisasi operasional dan efisiensi biaya produksi pasca-restrukturisasi keuangan berskala besar.