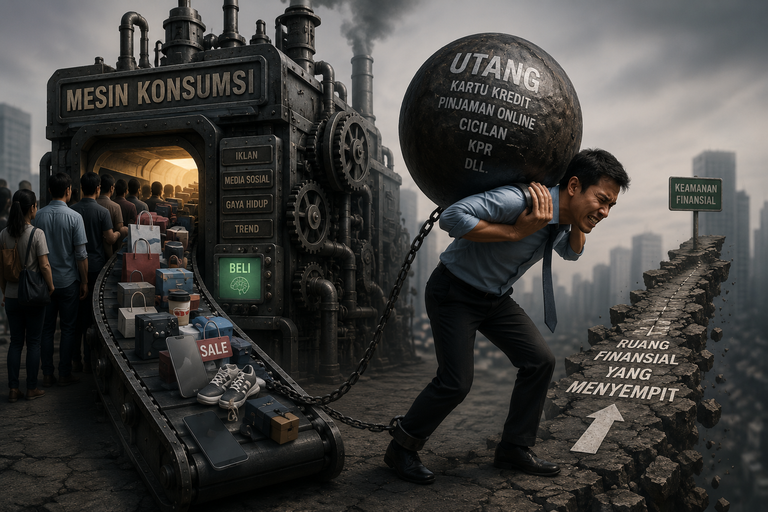
Perekonomian Indonesia selama ini berdiri di atas fondasi yang kerap dianggap kokoh: konsumsi domestik. Dalam orkestrasi makroekonomi tersebut, kelas menengah memegang peran sentral sebagai pahlawan sekaligus bahan bakar utama pertumbuhan. Namun, ketika lensa analisis diarahkan pada realitas mikro, kontradiksi tajam pun muncul. Mesin pertumbuhan ekonomi nasional hari ini ternyata berjalan di atas fondasi finansial yang sarat kerentanan.
Berdasarkan data Badan Pusat Statistik (BPS) untuk tahun 2025, populasi kelas menengah di Indonesia tercatat sebesar 46,7 juta jiwa atau sekitar 16,6% dari total penduduk. Sementara itu, kelompok yang berada tepat di ambang batas—kategori 'menuju kelas menengah' (aspiring middle class)—mencapai angka fantastis 142 juta jiwa atau 50,4%. Jika digabungkan, kedua kelompok ini menguasai lebih dari separuh populasi Indonesia, menjadikannya penentu denyut nadi pasar domestik.
Namun, angka-angka makro yang megah ini menyimpan persoalan struktural yang mendalam. Sebagian besar masyarakat di dalam kategori ini hidup dengan ruang gerak finansial yang sangat terbatas. Pendapatan bulanan kerap habis hanya untuk menutup biaya hidup harian, menyisakan sedikit atau bahkan sama sekali tanpa ruang untuk akumulasi tabungan maupun pembentukan dana darurat. Ketika dihadapkan pada guncangan ekonomi sekecil apa pun, kelompok ini berada pada posisi yang sangat rentan.
Dalam situasi di mana inflasi biaya hidup tidak sejalan dengan pertumbuhan pendapatan riil, utang bertransformasi menjadi instrumen penyeimbang utama. Alih-alih digunakan untuk ekspansi aset atau investasi produktif, utang—baik melalui lembaga formal maupun fasilitas pinjaman digital—sering kali diandalkan sekadar untuk mempertahankan kebutuhan dasar atau menjaga standar hidup minimum. Fenomena ini menciptakan lingkaran setan: pendapatan pas-pasan, ketiadaan cadangan tunai, penarikan utang konsumtif, hingga beban cicilan yang menggerus sisa penghasilan di bulan berikutnya.
Kondisi ini menghadirkan risiko sistemik yang patut diwaspadai oleh para pembuat kebijakan dan pelaku bisnis. Di satu sisi, ketergantungan ekonomi nasional yang terlampau tinggi pada konsumsi kelompok yang secara finansial tertekan membuat stabilitas domestik rentan terhadap gejolak eksternal, seperti kenaikan harga komoditas atau pengetatan likuiditas. Di sisi lain, peningkatan rasio gagal bayar (default) pada pinjaman konsumtif mengindikasikan bahwa daya tahan kelompok ini mulaimendekati titik jenuh.
Kendati demikian, situasi ini juga membuka ruang bagi adaptasi strategis. Bagi sektor industri dan penyedia jasa keuangan, terdapat peluang besar untuk mengembangkan produk yang lebih inklusif dan berkelanjutan. Penekanan pada produk bervalue tinggi namun efisien (value-for-money) menjadi kunci untuk merespons daya beli yang semakin selektif. Selain itu, intervensi berupa edukasi literasi keuangan yang komprehensif serta instrumen restrukturisasi utang yang sehat mendesak untuk dihadirkan, guna memastikan mesin konsumsi nasional tidak mengalami kelelahan struktural di masa depan.
■ KEY TAKEAWAYS:
• Kelas menengah dan kelompok menuju kelas menengah mencakup lebih dari 67% populasi Indonesia, menjadikannya penopang utama 81,5% konsumsi nasional.
• Struktur keuangan kelompok ini sangat rapuh, ditandai oleh ketiadaan dana darurat dan tingginya ketergantungan pada utang konsumtif untuk menutupi biaya hidup.
• Mitigasi risiko gagal bayar dan perlindungan daya beli melalui instrumen keuangan yang sehat sangat krusial untuk menjaga stabilitas ekonomi jangka panjang.